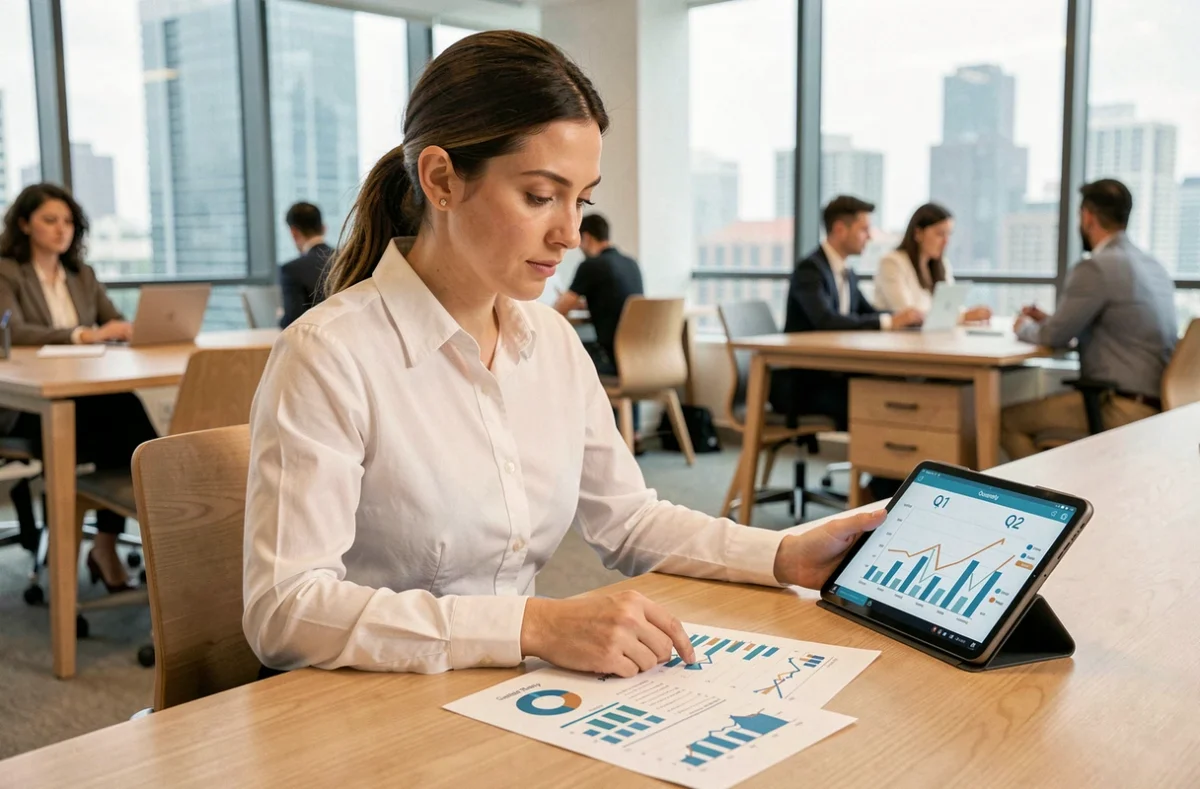
In finanza, le sigle T1 e T2 indicano i trimestri di un esercizio contabile, ovvero periodi di tre mesi al termine dei quali un’azienda comunica i propri risultati finanziari. Il T1 copre i primi tre mesi dell’esercizio, il T2 i tre successivi. Questa suddivisione struttura il calendario delle pubblicazioni delle società quotate e determina il modo in cui un investitore segue l’andamento di un’azienda nel corso dell’anno.
Esercizio contabile e trimestri finanziari: le basi da conoscere
Un esercizio contabile corrisponde a un periodo di dodici mesi durante il quale un’azienda chiude i propri conti. La maggior parte delle società francesi fa coincidere l’esercizio con l’anno solare (gennaio-dicembre), ma non è obbligatorio. Alcune scelgono un esercizio non coincidente con l’anno solare, ad esempio da aprile a marzo, per rispecchiare meglio la stagionalità della propria attività.
L’esercizio si divide in quattro trimestri: T1, T2, T3 e T4. Ogni trimestre copre tre mesi consecutivi. In un esercizio coincidente con l’anno solare, il T1 va da gennaio a marzo e il T2 da aprile a giugno. In un esercizio non coincidente con l’anno solare che inizia ad aprile, il T1 va da aprile a giugno e il T2 da luglio a settembre.
Questa distinzione ha una conseguenza diretta per chi si avvicina agli investimenti: il T1 non corrisponde sempre agli stessi mesi per tutte le aziende. Confrontare il T1 di due società senza verificare le date dei rispettivi esercizi significa confrontare periodi diversi, falsando qualsiasi analisi. Prima di leggere un comunicato trimestrale, il primo passo è consultare il calendario finanziario della società, generalmente disponibile nella sezione dedicata agli investitori del suo sito.
Per approfondire le differenze tra T1 e T2 in finanza, occorre considerare anche che il contenuto di queste pubblicazioni varia a seconda delle aziende e delle normative locali.
T1 e T2 in Borsa: cosa pubblicano davvero le società quotate
Un errore frequente tra gli investitori alle prime armi è credere che ogni trimestre vengano pubblicati bilanci finanziari completi. In Francia, in genere le società quotate non sono tenute a pubblicare bilanci completi ogni trimestre. Molte si limitano a comunicare il fatturato trimestrale, senza fornire dettagli su tutti i costi, i margini o l’utile netto.
Il livello di informazione varia quindi notevolmente. Due comunicati intitolati «risultati del T1» possono contenere dati molto diversi: uno può riportare soltanto il fatturato, l’altro un conto economico dettagliato con margine operativo e flussi di cassa. I bilanci semestrali (alla fine del T2) e quelli annuali (alla fine del T4) sono invece soggetti a regole più stringenti e sono più completi.
Dati trimestrali e dati cumulativi
I comunicati trimestrali possono presentare due tipi di dati: quelli relativi al singolo trimestre e quelli cumulati dall’inizio dell’esercizio. Nel T2, un’azienda può quindi indicare sia il fatturato da aprile a giugno (del solo trimestre) sia quello da gennaio a giugno (cumulato del primo semestre).
Confondere queste due basi di lettura porta a interpretazioni errate. Un fatturato cumulativo in crescita può nascondere un rallentamento nel T2, se il T1 è stato particolarmente positivo. Distinguere i dati del singolo trimestre da quelli cumulati dall’inizio dell’esercizio è un’abitudine da acquisire fin dalle prime letture dei risultati.
Calendario finanziario: perché le date di pubblicazione sono importanti per investire
Le aziende stabiliscono autonomamente il proprio calendario delle pubblicazioni. Non esiste una data valida per tutti: una società può pubblicare i risultati del T1 ad aprile, un’altra a maggio, a seconda della propria organizzazione. Il calendario viene solitamente reso pubblico all’inizio dell’esercizio.
Per un investitore, queste date sono importanti per diversi motivi:
- Determinano i periodi di maggiore volatilità del titolo, poiché i mercati spesso reagiscono con forza alle pubblicazioni trimestrali.
- Condizionano i periodi di confronto: per analizzare due aziende dello stesso settore occorre sapere se i rispettivi T1 coprono lo stesso periodo di calendario.
- Consentono di anticipare i flussi di informazioni e organizzare il monitoraggio, evitando di farsi cogliere impreparati da un annuncio.
I calendari finanziari sono disponibili sui siti istituzionali delle società quotate, nella sezione dedicata agli investitori. Alcune piattaforme di Borsa raccolgono queste date, facilitando il monitoraggio per chi detiene più titoli in portafoglio.
Leggere un comunicato del T1 o del T2: indicazioni pratiche per iniziare
Un comunicato sui risultati trimestrali è generalmente strutturato attorno ad alcuni elementi ricorrenti. Riconoscerli permette di leggere con maggiore efficacia, anche senza una formazione contabile.
Il fatturato compare quasi sempre all’inizio. Misura il volume di attività nel periodo. La sua variazione rispetto allo stesso trimestre dell’anno precedente (il T1 dell’esercizio in corso confrontato con il T1 dell’esercizio precedente) è il primo indicatore di tendenza.
Quando il comunicato è più dettagliato, può includere il risultato operativo (che riflette la redditività dell’attività ordinaria) e, talvolta, l’utile netto. Questi dati sono più frequenti nelle pubblicazioni semestrali (alla fine del T2) che in quelle relative al solo T1.
Un aspetto spesso trascurato: le aziende accompagnano i dati con commenti sulle prospettive e talvolta rivedono i propri obiettivi annuali. Le revisioni degli obiettivi annuali incidono spesso sul prezzo del titolo più dei dati trimestrali stessi. Un T2 in linea con le aspettative può far scendere un titolo se l’azienda abbassa contemporaneamente le previsioni per la fine dell’anno.
La lettura dei trimestri finanziari, quindi, non si limita a confrontare colonne di dati. Richiede di incrociare i dati del singolo trimestre, quelli cumulati dall’inizio dell’esercizio e le eventuali modifiche alle previsioni, tenendo presente che il livello di dettaglio varia da un comunicato all’altro.