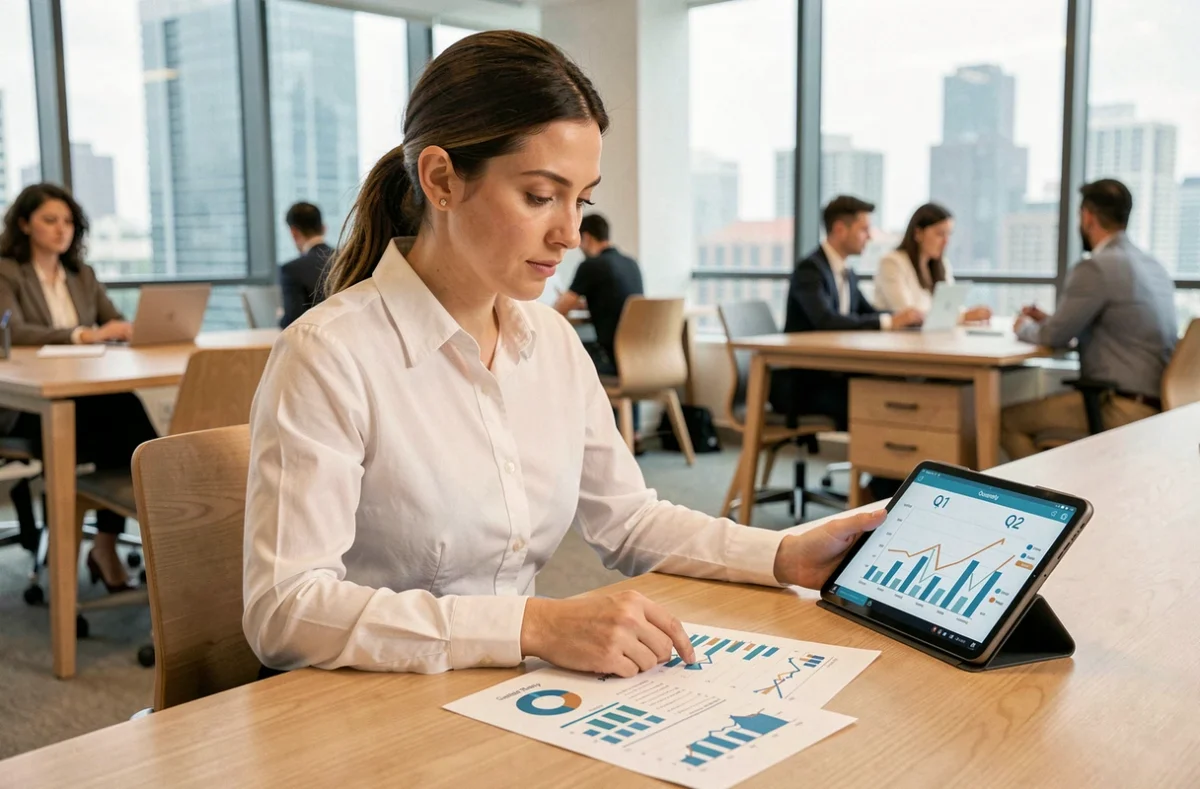
Em finanças, as siglas T1 e T2 designam os trimestres de um exercício contabilístico, ou seja, períodos de três meses no final dos quais uma empresa comunica os seus resultados financeiros. O T1 abrange os três primeiros meses do exercício e o T2, os três meses seguintes. Esta divisão estrutura o calendário de divulgação das empresas cotadas e condiciona a forma como um investidor acompanha o desempenho de uma empresa ao longo do ano.
Exercício contabilístico e trimestres financeiros: o essencial a dominar
Um exercício contabilístico corresponde a um período de doze meses durante o qual uma empresa encerra as suas contas. A maioria das empresas francesas faz coincidir este exercício com o ano civil (janeiro-dezembro), mas não é obrigada a fazê-lo. Algumas optam por um exercício desfasado, por exemplo, de abril a março, para refletir melhor a sazonalidade da sua atividade.
O exercício divide-se em quatro trimestres: T1, T2, T3 e T4. Cada trimestre abrange três meses consecutivos. Num exercício coincidente com o ano civil, o T1 vai de janeiro a março e o T2, de abril a junho. Num exercício desfasado com início em abril, o T1 decorre de abril a junho e o T2, de julho a setembro.
Esta distinção tem uma consequência direta para quem está a começar a investir: o T1 nem sempre corresponde aos mesmos meses de uma empresa para outra. Comparar o T1 de duas empresas sem verificar as datas dos respetivos exercícios equivale a comparar períodos diferentes, o que distorce qualquer análise. Antes de ler um comunicado trimestral, o primeiro passo é consultar o calendário financeiro da empresa, geralmente disponível na secção para investidores do seu site.
Para aprofundar as diferenças entre T1 e T2 em finanças, é também necessário ter em conta que o conteúdo destas divulgações varia consoante as empresas e as regulamentações locais.
T1 e T2 na Bolsa: o que as empresas cotadas realmente divulgam
Um erro frequente entre os investidores principiantes é acreditar que cada trimestre dá origem à publicação de contas financeiras completas. Em França, as empresas cotadas geralmente não são obrigadas a publicar contas completas todos os trimestres. Muitas limitam-se a divulgar a faturação trimestral, sem detalhar a totalidade dos custos, das margens ou dos resultados líquidos.
O nível de informação varia, por isso, consideravelmente. Dois comunicados intitulados “resultados do T1” podem conter dados muito diferentes: um pode apresentar apenas a faturação, enquanto outro pode incluir uma demonstração de resultados detalhada, com a margem operacional e os fluxos de caixa. Já as contas semestrais (no final do T2) e as contas anuais (no final do T4) estão sujeitas a regras mais rigorosas e são mais completas.
Dados trimestrais e dados acumulados
Os comunicados trimestrais podem apresentar dois tipos de valores: os dados do trimestre isolado e os dados acumulados desde o início do exercício. No T2, uma empresa pode, assim, apresentar a faturação de abril a junho (apenas do trimestre) e a faturação de janeiro a junho (acumulada no primeiro semestre).
Confundir estas duas bases de leitura distorce a interpretação. Um aumento da faturação acumulada pode ocultar um abrandamento no T2, caso o T1 tenha sido particularmente forte. Distinguir o trimestre isolado do acumulado desde o início do exercício é um hábito a adquirir desde as primeiras leituras de resultados.
Calendário financeiro: porque é que as datas de divulgação são importantes para investir
As empresas definem o seu próprio calendário de divulgação. Não existe uma data universal: uma empresa pode divulgar os resultados do T1 em abril e outra em maio, consoante a sua organização. Este calendário é normalmente publicado no início do exercício.
Para um investidor, estas datas são importantes por vários motivos:
- Determinam os períodos de maior volatilidade da cotação das ações, uma vez que os mercados reagem frequentemente de forma acentuada às divulgações trimestrais.
- Condicionam os períodos de comparação: para analisar duas empresas do mesmo setor, é necessário saber se os respetivos T1 abrangem o mesmo período do calendário.
- Permitem antecipar os fluxos de informação e organizar o acompanhamento, evitando ser apanhado de surpresa por um anúncio.
Os calendários financeiros estão disponíveis nos sites institucionais das empresas cotadas, na secção dedicada aos investidores. Algumas plataformas bolsistas reúnem estas datas, facilitando o acompanhamento quando se tem várias posições em carteira.
Ler um comunicado do T1 ou do T2: referências práticas para começar
Um comunicado de resultados trimestrais costuma organizar-se em torno de alguns elementos recorrentes. Identificá-los permite ler com mais eficiência, mesmo sem formação em contabilidade.
A faturação aparece quase sempre em primeiro lugar. Mede o volume de atividade no período. A sua variação face ao mesmo trimestre do ano anterior (o T1 do exercício em curso comparado com o T1 do exercício anterior) é o primeiro indicador de tendência.
Quando o comunicado apresenta mais informação, pode incluir o resultado operacional (que reflete a rentabilidade da atividade corrente) e, por vezes, o resultado líquido. Estes dados são mais frequentes nas divulgações semestrais (no final do T2) do que nas relativas apenas ao T1.
Um aspeto muitas vezes ignorado: as empresas acompanham os seus números com comentários sobre as perspetivas e, por vezes, revêm os objetivos anuais. As revisões dos objetivos anuais têm muitas vezes mais impacto na cotação do que os próprios números trimestrais. Um T2 em linha com as expectativas pode fazer cair uma ação se, ao mesmo tempo, a empresa reduzir a sua previsão para o final do ano.
A leitura dos trimestres financeiros não se limita, portanto, a comparar colunas de números. Exige cruzar os dados do trimestre isolado com os acumulados desde o início do exercício e com eventuais alterações das previsões, tendo sempre presente que o âmbito da informação varia de um comunicado para outro.